A parte difícil de começar um orçamento não é a aplicação, é a ideia de que vai demorar uma tarde. Quase toda a gente adia por causa disso, e quase toda a gente está errada: o que dá trabalho a sério é manter um orçamento cheio de categorias que ninguém pediu. Montar um que já responde a alguma coisa leva dez minutos.
Dez minutos chegam porque a ordem faz o trabalho. Primeiro o que entra, depois o que já tem data e valor marcados, depois cinco categorias com um limite cada. A partir daí a app já sabe o suficiente para dizer o que interessa saber todos os dias, que não é quanto gastaste, é quanto ainda podes gastar.
O que se segue é essa sequência, pela ordem em que funciona.
O que é preciso ter à mão antes de começar o orçamento familiar?
Três coisas, e todas cabem num telemóvel.
Precisas de saber quanto entra por mês, de ter à mão as contas que pagas sempre, renda ou prestação, luz, água, internet, seguros, e de ter uma ideia de quanto costumas gastar em supermercado. Não precisa de ser exacto. Um número aproximado hoje vale mais do que um número perfeito daqui a três semanas, porque o aproximado corrige-se sozinho ao fim do primeiro mês e o perfeito nunca chega.
O que não precisas é do extracto do banco, de recibos antigos, nem de decidir nada sobre poupança. Nada disso entra nos primeiros dez minutos.
Minuto 1 a 3: o que entra no orçamento familiar
Abre Entradas e escreve o teu rendimento do mês.
Se recebes sempre o mesmo, é uma linha e está feito. Se recebes de sítios diferentes, escreve cada um em separado em vez de somar de cabeça: daqui a dois meses vais querer saber qual deles variou, e um total não te diz isso.
Se o rendimento varia todos os meses, recibos verdes, comissões, gorjetas, usa o valor mais baixo dos últimos meses e não a média. Um orçamento construído sobre a média fica errado em metade dos meses, e fica errado precisamente nos meses maus, que são aqueles em que estar certo interessa.
Minuto 3 a 6: as contas do orçamento familiar que já têm data
Em Despesas, escreve as contas fixas com o dia em que saem.
Esta é a parte que muda mais o resultado, e é a que as folhas de cálculo fazem pior. Uma conta que sai no dia 28 não é dinheiro disponível no dia 5, mesmo estando na conta o mês inteiro. Ao dares-lhe uma data, a app deixa de a contar como disponível, e o número que te mostra passa a ser um número com que podes decidir.
Há um detalhe que vale a pena perceber já, porque é onde as contas costumam ficar erradas a dobrar: uma conta fixa só conta como gasta depois de ser paga. Marca-a como paga, ou liga o pagamento automático se é débito directo, e não voltes a lançá-la como despesa. Se a lançares outra vez, o mês fica com essa despesa duas vezes, e depois ninguém percebe porquê.
Minuto 6 a 9: cinco categorias de orçamento familiar, não vinte
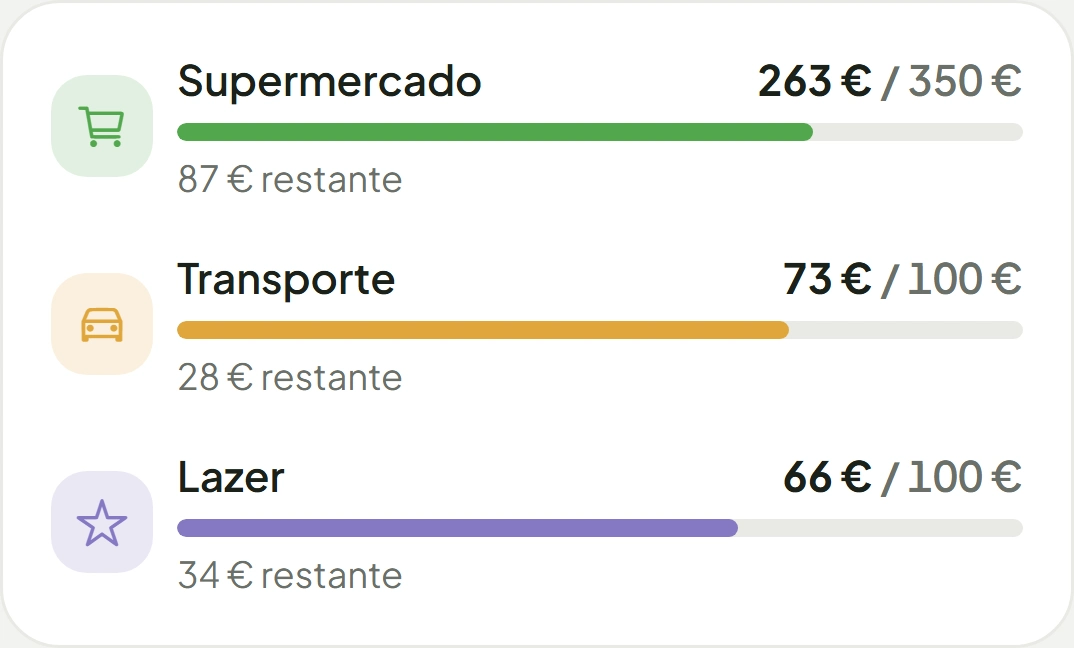
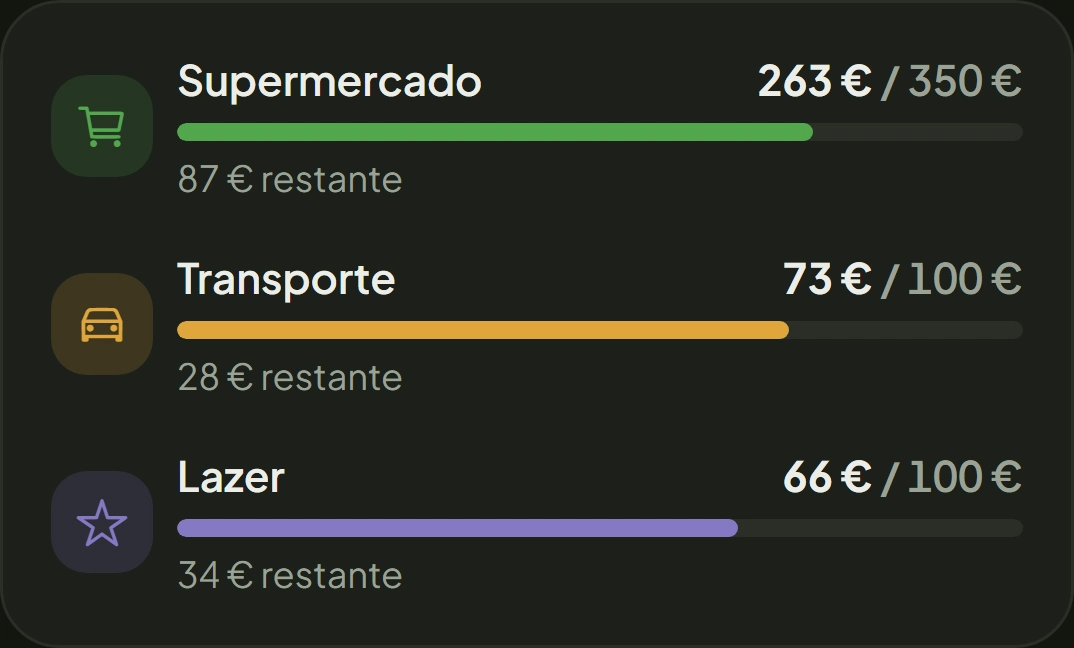
Em Mais, abre Categorias e escolhe cinco. Dá um limite mensal a cada uma.
Cinco é um número pensado, não um atalho. Com vinte categorias, cada compra passa a precisar de uma decisão, algumas cabem em duas, e a classificação acaba por ser feita ao calhas. Um orçamento com vinte categorias mal preenchidas diz menos do que um com cinco bem preenchidas.
As cinco que quase sempre valem a pena são supermercado, transportes, casa, saúde e uma para tudo o resto. Os limites não têm de estar certos hoje. O que eles fazem no primeiro mês é dar-te uma referência para perceber onde estavas errado, e é para isso que servem.
Minuto 9 a 10: o número da app de orçamento que passas a consultar
Volta ao Resumo. Está lá tudo o que os nove minutos anteriores construíram.
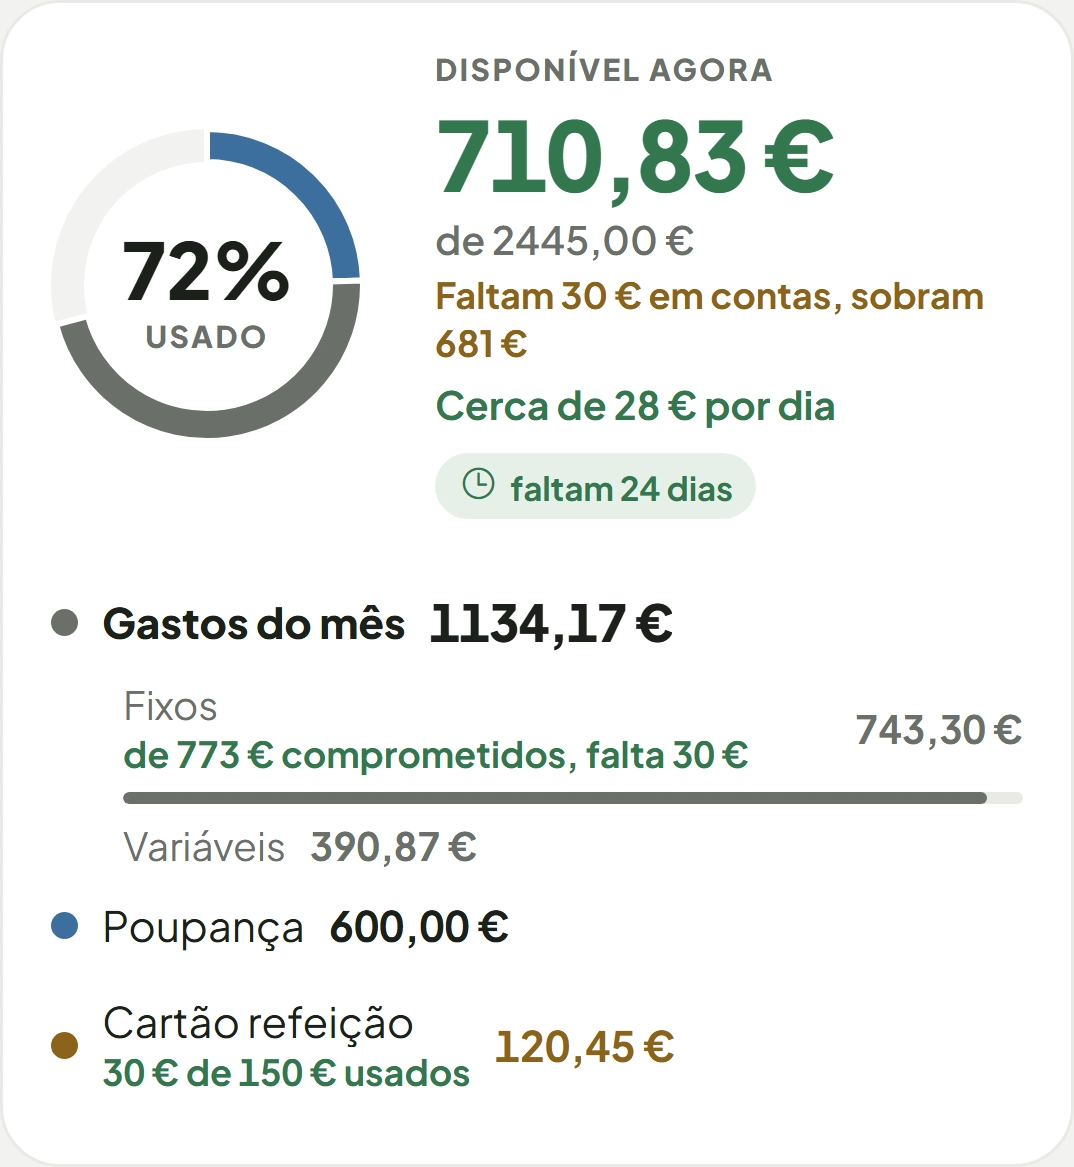
O Resumo responde primeiro a disponível agora, que é o que entrou menos o que já saiu menos o que está prometido a contas com data. É o número com que se toma uma decisão a meio do mês, e é diferente do saldo do banco quase sempre.
Debaixo disso mostra quanto sobra por dia até ao fim do mês, quantos dias faltam, e como é que o mês se reparte entre contas fixas, despesa variável e poupança. Se preferes olhar para uma coisa só, olha para o disponível. O resto é o porquê.
E se o orçamento familiar for partilhado pelo casal?
O orçamento é o da casa, e as duas pessoas vêem exactamente a mesma coisa.
É para isto que a Mayora existe, por isso vale a pena dizer com clareza o que significa: não há a versão dele e a versão dela. Uma despesa lançada por um aparece ao outro, com o mesmo valor, na mesma categoria, no mesmo instante. Duas pessoas a olhar para a mesma lista não podem chegar a dois números diferentes, e isso resolve sozinho a discussão mais comum das contas partilhadas, que é alguém ter contado a mesma compra duas vezes.
A regra de divisão, a meias ou em proporção ao que cada um ganha, é uma conversa à parte e está contada em dividir as despesas da casa.
O que não fazer nos primeiros dez minutos de orçamento familiar
Quatro coisas, e todas são a mesma coisa: adiar por excesso de rigor.
- Não vás buscar os últimos seis meses de extractos. Isso é um trabalho de uma hora que produz um orçamento igual ao que produzes de cabeça em três minutos. Faz-se depois, se fizer falta.
- Não crias uma categoria por causa de uma despesa que aconteceu uma vez. As categorias devem nascer de uma pergunta que tenhas, não de uma vontade de arrumar.
- Não tentes acertar os limites à primeira. Vais errar, e é bom: é assim que descobres quanto gastas de verdade.
- Não montes as metas de poupança hoje. Uma meta antes de saber quanto sobra é um desejo, não um plano.
Por onde começar o orçamento familiar, hoje
Três passos e o relógio.
- Escreve o que entra. Um valor por origem, e o mais baixo se o rendimento varia.
- Escreve as contas com data. É o que separa o saldo do disponível, e é a maior parte do ganho.
- Cinco categorias com um limite cada. Erradas está bem. Vinte não.
Ao fim do primeiro mês tens uma coisa que não tinhas hoje: números teus em vez de estimativas. É aí que se ajustam os limites, e é aí que isto começa a valer a pena de verdade. O primeiro mês corre quase sempre bem; o que torna um orçamento útil é sobreviver ao segundo, e sobre isso escrevemos aqui, com as três gavetas que costumam faltar.
Temos uma página de perguntas frequentes sobre orçamento e dinheiro do dia a dia, com uma resposta curta a cada uma e o artigo completo a um clique. Se a quiseres ver, está aqui: perguntas frequentes.
Este texto é educativo. Não é aconselhamento financeiro nem recomendação de investimento; para conselho sobre produtos, fala com um profissional registado na CMVM.